Prowadzenie ewidencji przychodów na ryczałcie nie musi być skomplikowane, a systematyczne zapisywanie transakcji pomaga zachować porządek w dokumentach i ograniczyć ryzyko pomyłek. W artykule wyjaśniam, jakie informacje należy uwzględniać, jak prowadzić ewidencję krok po kroku oraz na co zwrócić uwagę przy rozliczeniach. A skoro jesteśmy przy tym temacie to Sprawdź, jak wymienić bilet PKP, i poznaj terminy oraz opłaty. Podpowiadam też, jak wypracować proste nawyki, które ułatwią pilnowanie terminów i obowiązków.
- Zapisuj przychody na bieżąco i przypisuj je do właściwych stawek ryczałtu.
- Łącz każdy wpis z dokumentem źródłowym i porządkuj dokumenty chronologicznie.
- Regularnie uzgadniaj ewidencję z fakturami, raportami kasowymi i wyciągami bankowymi.
- Kontroluj terminy podatków i deklaracji, korzystając z przypomnień oraz listy kontrolnej.
- Błędy poprawiaj niezwłocznie; w razie zaległości złóż korektę i ureguluj podatek z odsetkami.
- Uporządkowana ewidencja ułatwia rozliczenia i ogranicza ryzyko pomyłek.
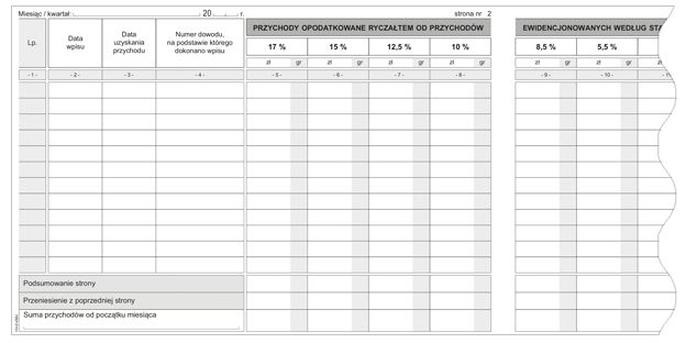
Ewidencja przychodów powinna wskazywać źródło i datę przychodu oraz kwotę przypisaną do właściwej stawki ryczałtu. Zapisuj numer wpisu, dane kontrahenta, opis transakcji, kwotę i stawkę podatku. Jeśli firma świadczy różne usługi lub sprzedaje różne towary, rozdziel przychody według stawek, np. 3%, 8,5% i 12%, zgodnie z przepisami oraz charakterem działalności.
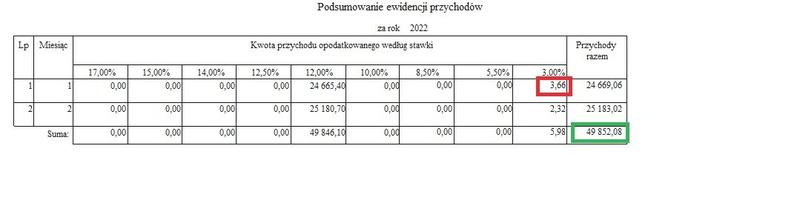
Wpisy opieraj na dokumentach potwierdzających sprzedaż i należność: fakturach, rachunkach, paragonach, korektach oraz — gdy przepisy na to pozwalają — dowodach wewnętrznych. Przy sprzedaży bez faktury korzystaj z raportów dobowych i miesięcznych kasy fiskalnej, a przy płatnościach bezgotówkowych także z wyciągów bankowych. Porządkuj dokumenty chronologicznie i opisuj je tak, by można było powiązać każdą kwotę z konkretną transakcją.
Korekty i płatności wpływają na przychód
Uwzględniaj korekty sprzedaży, zwroty towarów, bonifikaty i skonta, jeśli zmieniają wysokość przychodu. Przy sprzedaży na kredyt kupiecki ustal moment ujęcia przychodu zgodnie z zasadami właściwymi dla danej działalności, a nie wyłącznie na podstawie daty wpływu pieniędzy. Umowy, zamówienia i protokoły odbioru usług pomogą wyjaśnić, czego dotyczy faktura oraz skąd wynika różnica między kwotą należną a otrzymaną.
Regularnie sprawdzaj kompletność zapisów: łatwiej wyjaśnić pojedynczy brak niż odtwarzać dokumenty po wielu miesiącach. Uzgadniaj sumy faktur z raportami kasy i wyciągami bankowymi, a dokumenty przechowuj przez okres wymagany prawem. Jeśli popełnisz błąd, skoryguj wpis i zachowaj dowody zmiany. Przy spóźnionej deklaracji lub zaległości ureguluj należny podatek; czynny żal z art. Tutaj podrzucam odnośnik do artykułu, w którym poruszyliśmy ten temat. 16 Kodeksu karnego skarbowego nie zwalnia z zapłaty podatku ani odsetek.
Ewidencja przychodów na ryczałcie krok po kroku
Wykonuj poniższe kroki, aby prawidłowo ewidencjonować przychody, obliczać podatek i szybko korygować błędy.
- Ustal właściwą stawkę ryczałtu. Przyporządkuj przychody do rodzaju działalności i odpowiedniej stawki. Jeśli stosujesz kilka stawek, zapisuj przychody osobno.
- Wprowadzaj przychody na bieżąco. Zapisuj każdą sprzedaż na podstawie dokumentu, np. faktury lub raportu z kasy. Ujmuj ją w odpowiednim okresie i przechowuj dokumenty tak, by można je było powiązać z ewidencją.
- Sprawdzaj kompletność i zgodność zapisów. Regularnie porównuj ewidencję z fakturami, raportami sprzedaży i wyciągami bankowymi. Wyjaśniaj rozbieżności od razu.
- Obliczaj podatek od właściwej podstawy. Zsumuj przychody według stawek i uwzględnij przysługujące odliczenia zgodnie z aktualnymi przepisami. Ryczałt obliczasz od przychodu, więc nie odejmuj kosztów działalności.
- Dotrzymuj terminów rozliczeń. Na podstawie ewidencji ustal kwotę ryczałtu i zapłać ją w terminie. Sprawdź również, czy musisz złożyć zeznanie roczne.
- Niezwłocznie koryguj błędy. Popraw błędny zapis i zachowaj dokumenty wyjaśniające zmianę. Jeśli pomyłka spowodowała zaległość, złóż wymagane korekty i zapłać podatek wraz z odsetkami. Możesz też rozważyć czynny żal, ale jego skuteczność zależy m.in. od tego, czy urząd skarbowy rozpoczął już czynności w sprawie.
| Obszar | Zasada | Skutek |
|---|---|---|
| Wpis przychodu | Najpóźniej do 20. dnia następnego miesiąca | Brak zaległości w ewidencji |
| Wpis kwartalny | Do 20. dnia po zakończeniu kwartału | Komplet danych do rozliczenia |
| Błędny wpis | Poprawa z zachowaniem czytelności i ciągłości zapisów | Mniej niezgodności |
| Brak dokumentu | Uzupełnienie na podstawie dowodu przychodu | Pełna ścieżka dokumentacji |
| Stawka ryczałtu | Przypisanie do rodzaju przychodu | Prawidłowa podstawa opodatkowania |
| Kontrola miesięczna | Porównanie wpisów z fakturami i sumami | Szybsze rozliczenie |
Terminy wpisów, które pomagają uniknąć zaległości
Wpisz do kalendarza konkretne terminy ZUS, podatków, deklaracji i obowiązków kadrowych. Ustaw przypomnienia z kilkudniowym wyprzedzeniem, aby przygotować dokumenty i uniknąć odsetek naliczanych od dnia po terminie płatności.
Ustal stały rytm pracy: na początku miesiąca zbieraj faktury i dokumenty, w połowie sprawdzaj ich kompletność, a przed wysyłką weryfikuj kwoty i dane. A jak już tu trafiłeś to sprawdź limity, dokumenty i cło przy przewozie bursztynu z Ukrainy. Jeśli prowadzisz firmę, ustaw osobne przypomnienia o przekazaniu dokumentów księgowości i opłaceniu zobowiązań. Zaznacz też terminy wypłat, rozliczeń pracowniczych i składania deklaracji — każde z tych zadań ma własny harmonogram.
Skorzystaj z krótkiej listy kontrolnej: „dokumenty przekazane”, „deklaracja wysłana”, „płatność wykonana”. Po każdym kroku zapisz datę i zachowaj potwierdzenie przelewu lub wysyłki. Co tydzień przeglądaj firmowy kalendarz i dopisuj nowe obowiązki, aby wcześniej zauważyć pilne sprawy.
Dwa alarmy, które pomagają uniknąć pośpiechu i kosztownych pomyłek
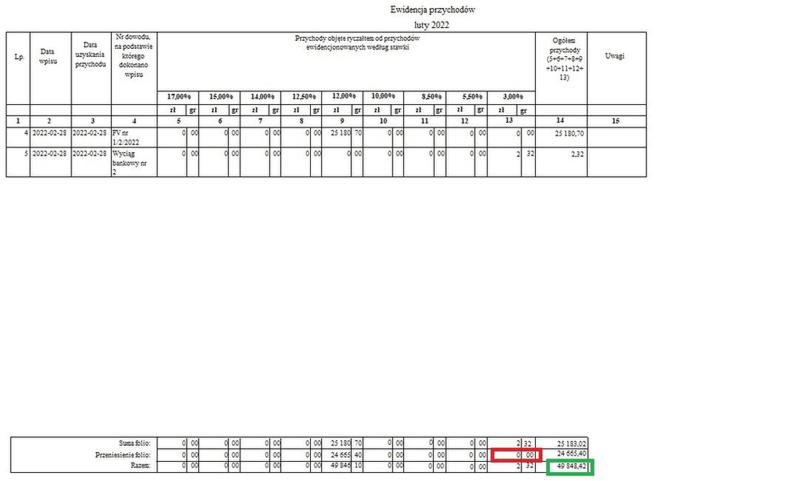
Ustaw dwa alarmy dla każdego ważnego terminu: 7 i 2 dni wcześniej. Zapas czasu pozwoli znaleźć brakującą fakturę, skorygować deklarację lub wyjaśnić rozbieżność z biurem rachunkowym. Przypisz też zadania konkretnym osobom i ustal, kto sprawdza, czy pieniądze faktycznie wyszły z konta — przygotowanie przelewu nie oznacza jeszcze zapłaty.
Jeśli mimo planowania popełnisz błąd, szybko złóż brakującą deklarację lub korektę, ureguluj zaległość i odsetki, a następnie sprawdź, czy możesz złożyć czynny żal. Wyślij zawiadomienie do właściwego urzędu skarbowego, pamiętając, że nie zapewnia ono automatycznej ochrony, zwłaszcza gdy urząd ma już udokumentowane dowody lub rozpoczął czynności. Kalendarz ogranicza ryzyko, ale nie zastępuje szybkiej reakcji na błąd.
Najczęstsze błędy w ewidencji i sposoby ich poprawiania
Do najczęstszych błędów w ewidencji należą brak faktury, błędna data lub kwota, koszt w niewłaściwej kategorii oraz dokument przekazany księgowości po terminie. Niezgodność z wyciągiem bankowym także może wpłynąć na deklarację podatkową, rozliczenie VAT lub odsetki. Dlatego warto co miesiąc porównywać dokumenty z ewidencją.
Najpierw ustal, czego dotyczy błąd i jakiego okresu rozliczeniowego. Następnie porównaj zapis z fakturą, umową, potwierdzeniem przelewu lub innym dokumentem źródłowym i popraw go. Jeśli błąd wpłynął na złożoną deklarację, złóż korektę i dopłać zaległy podatek wraz z odsetkami. Sama korekta nie zwalnia z płatności. W razie niedopełnienia formalności możesz rozważyć czynny żal na podstawie art. 16 Kodeksu karnego skarbowego, o ile urząd nie ma już udokumentowanych dowodów ani nie rozpoczął czynności sprawdzających.
Dokumenty pod kontrolą, firmowe rozliczenia bez stresu
Stosuj prostą listę kontrolną. Obejmuje ona najważniejsze elementy, które warto regularnie sprawdzać:
- kompletność dokumentów,
- zgodność kwot z przelewami,
- daty i dane kontrahentów,
- terminy składania deklaracji,
- osobę odpowiedzialną za przekazywanie dokumentów i ustalony termin.
Przy zmianie biura rachunkowego sprawdź okres wypowiedzenia, przekaż pełną dokumentację oraz uporządkuj pełnomocnictwa i dostępy do e-Deklaracji i PUE ZUS. Zacznij od dokumentu źródłowego — dzięki temu szybko ustalisz, czy chodzi o literówkę, czy błąd wpływający na rozliczenie.
Po wykryciu niezgodności od razu popraw ewidencję, złóż wymagane korekty i zapłać zaległość z odsetkami. Zachowaj potwierdzenia wysyłki i płatności. Regularny przegląd zapisów, szybki kontakt z księgowością oraz jasny obieg dokumentów pomagają ograniczyć powtarzające się błędy i utrzymać rozliczenia w porządku.
Wskazówka: po każdej korekcie zachowaj obok siebie dokument źródłowy, poprawiony zapis oraz potwierdzenie wysłania deklaracji lub dopłaty — taki ślad ułatwia wyjaśnienie zmian podczas późniejszej kontroli.
Jak uporządkowana ewidencja ułatwia rozliczenie ryczałtu
Rozliczaj ryczałt na bieżąco: zapisuj datę sprzedaży, kwotę, numer dokumentu i stawkę podatku, np. 2%, 5,5%, 8,5%, 12% lub 17%. Ponieważ stawka zależy od rodzaju działalności, prawidłowe przypisanie przychodu ułatwia obliczenie podatku i ogranicza ryzyko korekt.
Porównuj ewidencję z fakturami, rachunkami i potwierdzeniami płatności, aby szybko wykryć brak dokumentu, błędną kwotę lub przychód zapisany w niewłaściwym okresie. Pamiętaj jednak, że sama ewidencja nie zastępuje terminowej zapłaty podatku ani złożenia wymaganych dokumentów. Jasny porządek ułatwia dopilnowanie tych obowiązków i pozwala skupić się na prowadzeniu firmy.
Porządek w dokumentach oszczędza czas i nerwy
Prowadź ewidencję w arkuszu lub programie księgowym, a dokumenty odkładaj według miesięcy. Na koniec okresu zsumuj przychody osobno dla każdej stawki, porównaj je z wyciągiem bankowym i zanotuj wpłacone zaliczki. Jeśli znajdziesz rozbieżność, kompletne zapisy pomogą ustalić jej przyczynę, przygotować korektę i obliczyć ewentualne odsetki za zwłokę.
Uporządkowana ewidencja ułatwia też współpracę z biurem rachunkowym i kontakt z urzędem skarbowym. Zestawienie przychodów, dokumentów i terminów płatności pozwala szybciej przekazać potrzebne informacje oraz uzupełnić braki. Dzięki regularnemu porządkowaniu unikniesz długiego szukania dokumentów i ograniczysz stres przy rozliczeniu ryczałtu.
Źródła:
- https://poradnikprzedsiebiorcy.pl/-czynny-zal-sposobem-na-unikniecie-kary
- https://www.exactus.com.pl/faq/