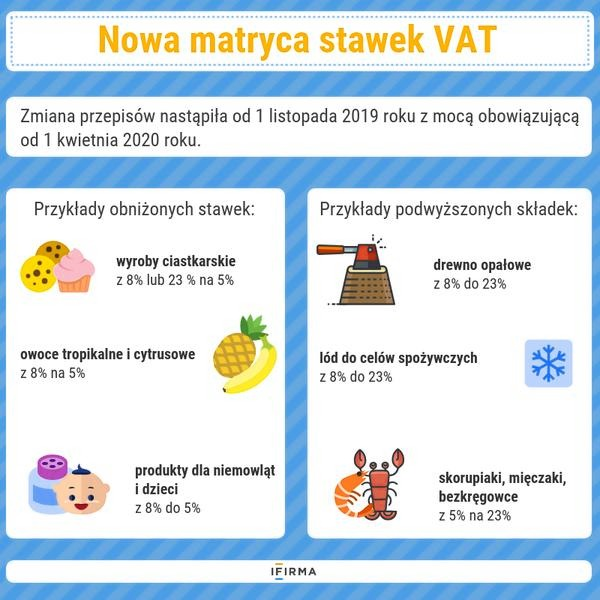
Stawki VAT w Polsce mogą wydawać się proste, ale ich prawidłowe zastosowanie wymaga znajomości przepisów i specyfiki sprzedawanych towarów lub usług. W artykule wyjaśniam, jak obliczać podatek VAT, rozpoznawać właściwą stawkę i unikać błędów, które mogą prowadzić do kosztownych korekt lub sankcji. Podpowiadam również, na co zwrócić uwagę przy dokumentowaniu transakcji i rozliczeniach.
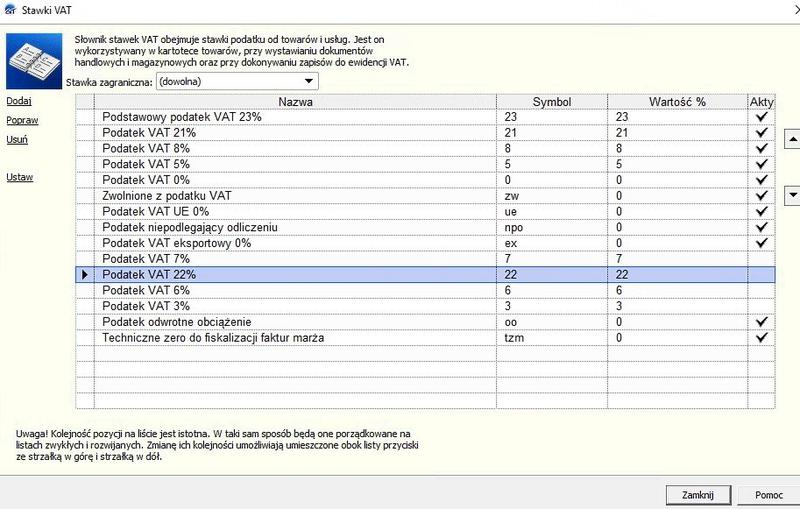
Podstawowa stawka VAT w Polsce wynosi 23% i obejmuje większość towarów oraz usług bez preferencji. Podatek dolicza się do ceny netto: przy 1000 zł netto wynosi 230 zł, więc cena brutto to 1230 zł. Konsument płaci kwotę brutto, natomiast przedsiębiorca rozliczający VAT zwykle analizuje cenę netto i podatek naliczony do odliczenia.
Stawka 8% obejmuje wybrane towary i usługi wskazane w przepisach, między innymi niektóre usługi zakwaterowania i budowlane. Przy 1000 zł netto VAT wynosi 80 zł, a cena brutto — 1080 zł. Jednak o stawce decydują rzeczywisty zakres usługi, jej klasyfikacja i warunki wykonania, a nie sama jej nazwa.
Z kolei stawka 5% dotyczy między innymi części podstawowych produktów spożywczych oraz wybranych książek i czasopism. Przy 1000 zł netto podatek wynosi 50 zł, a cena brutto — 1050 zł. Stawkę 0% stosuje się przede wszystkim do eksportu i wewnątrzwspólnotowej dostawy towarów, jeśli sprzedawca spełni wymagania dokumentacyjne. Sprzedaż ze stawką 0% nadal jest opodatkowana VAT, choć podatek wynosi 0 zł.
Refaktura bez błędów: liczy się usługa, nie stara faktura
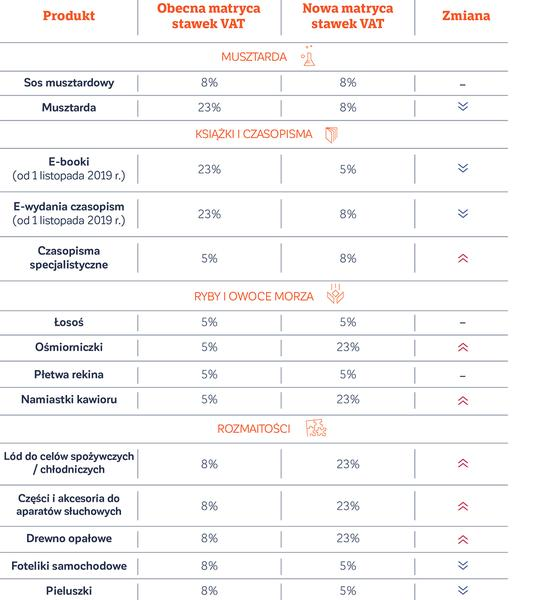
Przy refakturowaniu, czyli odsprzedaży usługi nabytej we własnym imieniu dla innego podmiotu, nie wystarczy powtórzyć stawki z pierwotnej faktury. Sprzedawca jest traktowany tak, jakby sam otrzymał i wykonał usługę, dlatego musi ustalić miejsce opodatkowania, właściwą stawkę i moment powstania obowiązku podatkowego. Pozostając w temacie, Sprawdź, jak prawidłowo rozliczać VAT w gastronomii i cateringu. Jeśli usługa podlega opodatkowaniu w Polsce, może być konieczna polska stawka, nawet gdy zagraniczny dostawca nie naliczył VAT.
Ponadto stawka 0% i zwolnienie z VAT to różne zasady, które mogą odmiennie wpływać na rozliczenia i prawo do odliczenia podatku naliczonego. Zwolnienie dla powszechnych usług pocztowych przysługuje na przykład określonemu operatorowi, więc podmiot odsprzedający taką usługę nie zawsze może zastosować je na refakturze. Dlatego warto sprawdzić aktualną klasyfikację i warunki preferencji.
Co do zasady, przy refakturowaniu usługę uznaje się za wykonaną w dniu, w którym zrealizował ją pierwotny usługodawca; późniejsze otrzymanie faktury ani wystawienie refaktury nie zmienia tej daty. Jednak dla niektórych świadczeń — takich jak dostawa wody, energii i gazu, najem czy usługi telekomunikacyjne — obowiązują szczególne reguły ustalania momentu powstania obowiązku podatkowego. Jako autorka podkreślam, że prawidłowa stawka i termin rozliczenia pomagają uniknąć korekt, zaległości oraz odsetek.
Jak prawidłowo ustalić i rozliczyć VAT
Aby poprawnie rozliczyć VAT, ustal kolejno, co podlega opodatkowaniu, jaka stawka ma zastosowanie, gdzie rozliczyć transakcję i kiedy powstaje obowiązek podatkowy. Następnie oblicz podatek i zadbaj o prawidłowe dokumenty.
- Ustal, co podlega opodatkowaniu. Sprawdź, czy sprzedajesz opodatkowany towar lub usługę, czy możesz zastosować zwolnienie. Zwolnienie z faktury zakupu nie przechodzi automatycznie na dalszą odsprzedaż — zależy m.in. od rodzaju świadczenia i statusu usługodawcy.
- Dobierz stawkę do konkretnego świadczenia. W Polsce obowiązują m.in. stawki 23%, 8%, 5% i 0%. Wybór zależy od rodzaju towaru lub usługi oraz warunków ustawowych, dlatego stawka z faktury zakupu nie zawsze ma zastosowanie przy odsprzedaży, zwłaszcza przy refakturowaniu.
- Ustal miejsce opodatkowania. Przy usługach, szczególnie zagranicznych i refakturowanych, zastosuj reguły z art. 28b–28n ustawy o VAT. Jeśli miejscem opodatkowania jest Polska, nalicz polski VAT, nawet gdy pierwotny dostawca wystawił fakturę bez podatku.
- Oblicz VAT i cenę brutto. Pomnóż cenę netto przez stawkę zapisaną dziesiętnie, np. przez 0,23 przy stawce 23%, a następnie dodaj podatek. Zatem 1000 zł netto oznacza 230 zł VAT i 1230 zł brutto. Jeśli znasz cenę brutto, wyodrębnij z niej podatek — nie doliczaj go ponownie.
- Rozpoznaj obowiązek podatkowy we właściwym okresie. Przy refakturowaniu nie przyjmuj automatycznie, że usługa została wykonana w dniu wystawienia refaktury. Co do zasady liczy się moment jej faktycznego wykonania przez pierwotnego usługodawcę. Jednak dla niektórych usług, np. mediów, najmu i telekomunikacyjnych, obowiązują szczególne reguły powiązane z wystawieniem faktury.
- Sprawdź cenę i dokumenty. Konsumentom detalicznym podawaj cenę brutto, a w rozliczeniach między firmami często stosuj cenę netto z wyszczególnionym VAT. Przed ujęciem transakcji w ewidencji i pliku JPK_V7 sprawdź stawkę, kwotę podatku, datę sprzedaży oraz miejsce opodatkowania.
| Temat | Zasada / obliczenie | Przykład / termin |
|---|---|---|
| VAT 23% | Brutto = netto × 1,23 | 1 000 zł → VAT 230 zł → 1 230 zł |
| VAT 8% | Brutto = netto × 1,08 | 1 000 zł → VAT 80 zł → 1 080 zł |
| VAT 5% | Brutto = netto × 1,05 | 1 000 zł → VAT 50 zł → 1 050 zł |
| Kwota VAT z brutto | VAT = brutto × stawka ÷ (100% + stawka) | 1 230 zł przy 23% → 230 zł VAT |
| Refaktura usługi | Miejsce opodatkowania: art. 28b–28n; stawkę ustal ponownie | B2B: zwykle kraj siedziby usługobiorcy |
| Obowiązek podatkowy | Zasadniczo: dzień wykonania usługi | Refaktura wystawiona później nie przesuwa terminu |
| Wyjątek — m.in. media, najem | Faktura wystawiona w terminie | Obowiązek: dzień wystawienia faktury |
Cena netto i brutto: jak poprawnie obliczyć podatek VAT
Cena netto nie obejmuje VAT, natomiast brutto zawiera kwotę podatku. VAT obliczysz, mnożąc cenę netto przez stawkę, a cenę brutto — mnożąc netto przez 1 + stawka. Przy stawce 23% zakup za 200 zł netto oznacza 46 zł VAT i 246 zł brutto. W Polsce obowiązują też stawki 8%, 5% i 0%; niektóre usługi medyczne i edukacyjne są zwolnione z VAT.
Aby obliczyć cenę netto z brutto, podziel kwotę brutto przez 1 + stawkę zapisaną dziesiętnie. Zatem 246 zł brutto przy stawce 23% to 200 zł netto i 46 zł VAT. Przy stawkach 8% i 5% użyj odpowiednio dzielników 1,08 i 1,05. Jeżeli interesuje cię ta tematyka to sprawdź, kto i ile płaci za opłatę klimatyczną. Różnica między ceną brutto a netto nie odpowiada stawce VAT liczonej od kwoty brutto. Przy kilku stawkach na fakturze sprawdź wyliczenia kalkulatorem VAT.
Dobór stawki i termin rozliczenia pomagają uniknąć kosztownych błędów
Dobierz stawkę VAT do sprzedawanego towaru lub usługi, a konsumentowi podaj cenę brutto. W transakcjach między firmami strony częściej posługują się kwotami netto, by analizować koszty, marżę i rentowność; faktura musi jednak wykazywać właściwy podatek. Jeżeli szukasz podobnych treści to sprawdź, kiedy obowiązuje próg 32% PIT. Przy refakturowaniu ustal miejsce opodatkowania i sprawdź, czy dany podmiot może zastosować zwolnienie lub obniżoną stawkę — nie przepisuj automatycznie danych z pierwotnego dokumentu.
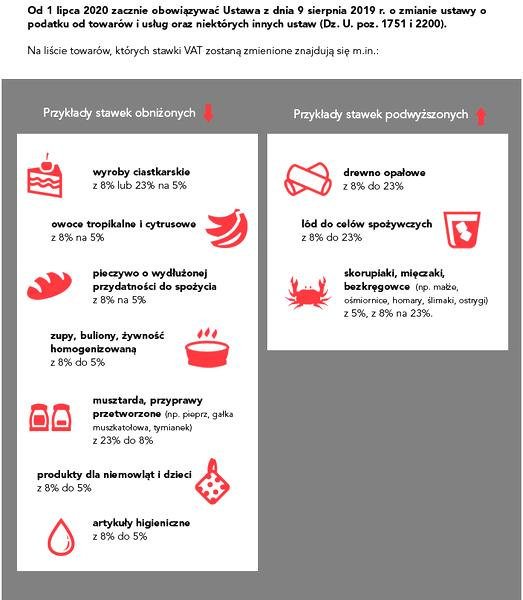
Co do zasady, VAT od odsprzedawanej usługi rozlicza się według momentu jej wykonania, a nie daty wystawienia refaktury. Jednak dostawa mediów, najem i niektóre inne świadczenia podlegają szczególnym zasadom. Podaj na dokumencie datę wykonania, podstawę opodatkowania, stawkę i kwotę podatku, aby ograniczyć ryzyko korekt i zaległości. Przy nietypowej transakcji sprawdź zasady przed wystawieniem dokumentu.
Refakturowanie usług: jak ustalić stawkę i miejsce opodatkowania
Refakturowanie oznacza odsprzedaż usługi kupionej we własnym imieniu, lecz na rzecz innego podmiotu. Zgodnie z art. 8 ust. 2a ustawy o VAT refakturujący najpierw otrzymuje usługę, a następnie świadczy ją dalej — nawet jeśli nie wykonuje dodatkowych czynności. Dlatego sama nazwa „refaktura” nie zmienia zasad rozliczenia: trzeba ustalić miejsce opodatkowania, stawkę VAT i moment powstania obowiązku podatkowego.
Miejsce opodatkowania zależy od rodzaju usługi oraz statusu i siedziby odbiorcy; określają je art. 28b–28n ustawy o VAT. Zwykle w transakcjach B2B podatek rozlicza się w kraju siedziby usługobiorcy, ale dla niektórych usług, na przykład związanych z nieruchomościami, obowiązują szczególne zasady. W efekcie polska firma, która refakturuje usługę doradczą na rzecz firmy z siedzibą w Polsce, nalicza polski VAT, nawet jeśli pierwotny usługodawca wystawił fakturę bez tego podatku.
Ta sama usługa, inna stawka VAT? O czym pamiętać przy odsprzedaży
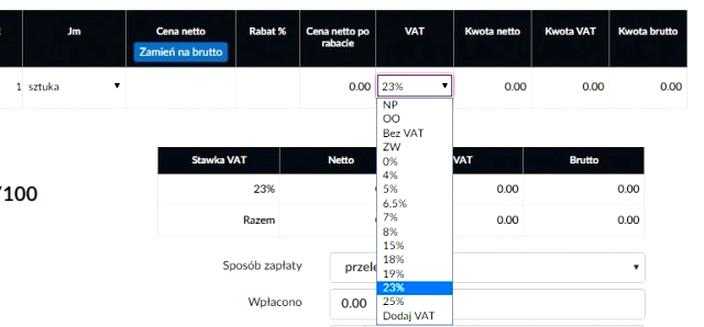
Jeśli miejscem opodatkowania jest Polska, refakturujący sam dobiera stawkę: podstawową 23%, obniżoną, na przykład 8% dla kwalifikującej się usługi krótkotrwałego zakwaterowania, albo zwolnienie — o ile spełnia jego warunki. Stawka z pierwotnej faktury nie zawsze może być zastosowana ponownie. Przykładowo firma odsprzedająca powszechną usługę pocztową nie musi korzystać ze zwolnienia przysługującego uprawnionemu operatorowi, więc może naliczyć 23% VAT. Cenę brutto oblicza się, dodając VAT do ceny netto; kwota podatku to cena netto pomnożona przez stawkę.
Równie ważna jest data rozliczenia. Co do zasady usługę uznaje się za wykonaną w dniu, w którym zrealizował ją pierwotny usługodawca, dlatego późniejsze otrzymanie faktury ani wystawienie refaktury nie przesuwa tego terminu. Jeśli usługę wykonano 31 lipca, a refakturę wystawiono w październiku, obowiązek podatkowy zasadniczo powstaje w lipcu. Niektóre świadczenia, na przykład usługi związane z mediami, podlegają jednak szczególnym regułom. Przy każdej refakturze warto zatem sprawdzić odbiorcę, rodzaj usługi, miejsce opodatkowania, stawkę i datę wykonania, by uniknąć korekt i zaległości.
Przed wystawieniem refaktury sprawdź, czy prawidłowo ustalono miejsce opodatkowania i stawkę VAT. Zwróć też uwagę na datę wykonania usługi — od niej może zależeć okres rozliczenia podatku.
Warto pamiętać, że refakturowanie nie oznacza automatycznego przeniesienia stawki VAT z faktury pierwotnej — refakturujący powinien samodzielnie ustalić właściwe opodatkowanie odsprzedawanej usługi.
Obowiązek podatkowy w VAT: jak prawidłowo określić moment rozliczenia
Lista obejmuje zasady ustalania momentu rozliczenia VAT, wyjątki oraz reguły dotyczące refakturowania usług.
- Ustal datę wykonania świadczenia. Zasadniczo obowiązek podatkowy powstaje w dniu dostawy towaru lub wykonania usługi, nie zaś wystawienia faktury czy otrzymania zapłaty. Ta data wskazuje okres, w którym należy rozliczyć VAT.
- Sprawdź, czy obowiązuje wyjątek. Dla niektórych transakcji ustawa wiąże moment rozliczenia z otrzymaniem całości lub części zapłaty albo z wystawieniem faktury w określonym terminie. Szczególne reguły dotyczą m.in. najmu, dostawy mediów, usług telekomunikacyjnych i ochrony.
- Uwzględnij zaliczki i płatności częściowe. Jeśli otrzymasz zapłatę przed dostawą towaru lub wykonaniem usługi, obowiązek podatkowy może powstać w odniesieniu do otrzymanej kwoty. Dlatego kontroluj daty wpływu środków, a nie tylko terminy realizacji.
- Przy refakturowaniu uwzględnij datę wykonania usługi. Gdy nabywasz usługę we własnym imieniu, ale na rzecz osoby trzeciej, na potrzeby VAT uznaje się, że sam ją otrzymujesz i świadczysz. Zasadniczo obowiązek podatkowy powstaje więc w dniu faktycznego wykonania usługi przez pierwotnego usługodawcę, nawet jeśli refakturę wystawisz później.
- Ustal miejsce i stawkę VAT dla refaktury. Samodzielnie określ kraj opodatkowania usługi oraz właściwą stawkę lub zwolnienie. Stawka z pierwotnej faktury nie zawsze ma zastosowanie, a ze zwolnienia mogą korzystać tylko określone podmioty.
- Sprawdź dokumenty i okres rozliczeniowy. Późne otrzymanie faktury lub przekazanie informacji księgowości nie przesuwa obowiązku podatkowego. Jeśli błędnie ujmiesz transakcję, skoryguj ewidencję lub plik JPK_V7; może być też konieczna zapłata zaległości i odsetek.
Najczęstsze pytania (FAQ)
Jakie stawki VAT obowiązują w Polsce w 2026 roku?W Polsce stosuje się między innymi stawki 23%, 8%, 5% i 0%, a część świadczeń może być zwolniona z VAT. Właściwa stawka zależy od rodzaju towaru lub usługi oraz spełnienia warunków określonych w przepisach.
Jak obliczyć VAT i cenę brutto od kwoty netto?Pomnóż cenę netto przez stawkę VAT zapisaną dziesiętnie, a otrzymasz kwotę podatku. Następnie dodaj ją do ceny netto — przykładowo przy stawce 23% od 1000 zł netto podatek wynosi 230 zł, a cena brutto 1230 zł.
Jak wyodrębnić VAT z ceny brutto?Podziel cenę brutto przez 1 powiększone o stawkę zapisaną dziesiętnie, aby uzyskać cenę netto. Przy 23% kwotę brutto dzieli się przez 1,23, a różnica między ceną brutto i netto to VAT.
Czy przy refakturowaniu można przepisać stawkę VAT z pierwotnej faktury?Nie zawsze — refakturujący powinien samodzielnie ustalić miejsce opodatkowania, właściwą stawkę lub prawo do zwolnienia. Stawka zastosowana przez pierwotnego usługodawcę nie musi mieć zastosowania przy odsprzedaży usługi.
Kiedy powstaje obowiązek podatkowy przy refakturowaniu usługi?Co do zasady obowiązek powstaje w dniu wykonania usługi przez pierwotnego usługodawcę, więc późniejsze wystawienie refaktury nie przesuwa terminu. Dla niektórych świadczeń, między innymi mediów, najmu i usług telekomunikacyjnych, obowiązują szczególne zasady.