Ryczałt i VAT mogą tworzyć korzystne połączenie, ale jego opłacalność zależy od rodzaju działalności, poziomu kosztów oraz tego, kim są Twoi klienci. W artykule wyjaśniam, jak te dwa rozwiązania wpływają na rozliczenia firmy i na co zwrócić uwagę przed wyborem. Podpowiadam też, kiedy ryczałtowiec powinien zarejestrować się jako czynny podatnik VAT, a kiedy warto rozważyć zwolnienie.
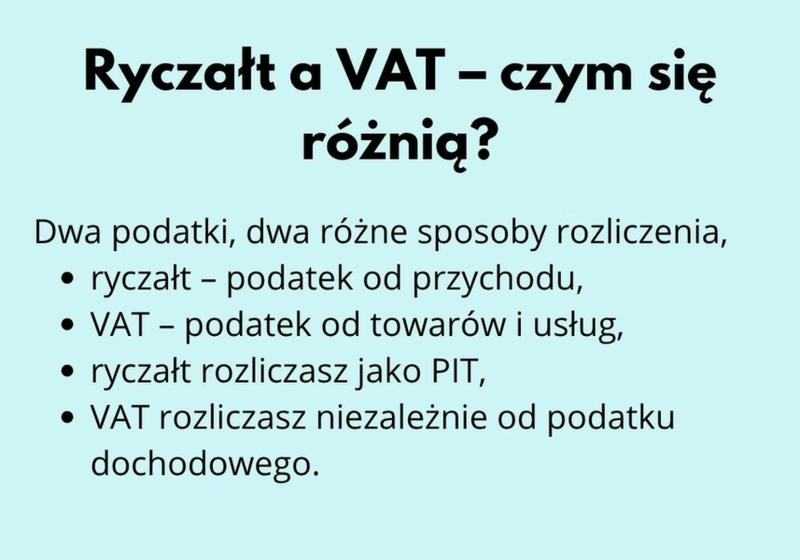
- Ryczałt dotyczy PIT, a VAT rozlicza się niezależnie.
- W 2026 r. limit zwolnienia podmiotowego z VAT wynosi 240 000 zł.
- Czynny podatnik VAT może odliczać VAT od zakupów firmowych, ale nie obniża nimi ryczałtu.
- Czynny VAT często sprzyja firmom z klientami biznesowymi i większymi zakupami.
- Zwolnienie może być korzystniejsze przy sprzedaży osobom prywatnym i niewielkich kosztach.
- Przed wyborem porównaj klientów, zakupy, ceny brutto i obowiązki ewidencyjne.
Ryczałt i VAT dotyczą różnych podatków. Ryczałt to forma rozliczania PIT: podatek oblicza się od przychodu według stawki właściwej dla działalności, bez odliczania kosztów firmowych. W 2026 roku stawki wynoszą m.in. 2%, 3%, 5,5%, 8,5%, 10%, 12%, 12,5%, 14%, 15% i 17%. VAT obejmuje sprzedaż towarów i usług; stawka podstawowa to 23%, a w określonych przypadkach obowiązują również stawki 8%, 5% lub 0%.
Możesz rozliczać PIT ryczałtem, a jednocześnie być czynnym podatnikiem VAT albo korzystać ze zwolnienia — te wybory się nie wykluczają. W 2026 roku limit zwolnienia podmiotowego z VAT wynosi 240 000 zł rocznej sprzedaży. Po jego przekroczeniu co do zasady trzeba zarejestrować się jako czynny podatnik, choć niektóre rodzaje działalności nie kwalifikują się do zwolnienia niezależnie od obrotu. Rejestrację zgłasza się na formularzu VAT-R, a gdy firma rozpoczyna działalność w trakcie roku, limit oblicza się proporcjonalnie do liczby dni jej prowadzenia.
Odliczenie VAT także przy ryczałcie — nawet 460 zł z zakupu komputera
Czynny podatnik VAT może odliczyć podatek z prawidłowych faktur, jeśli zakupy służą działalności opodatkowanej VAT. Ryczałt wyklucza zaliczenie zakupów do kosztów obniżających przychód, ale nie odbiera prawa do odliczenia VAT. Na przykład przy zakupie komputera za 2 460 zł brutto, w tym 460 zł VAT, ryczałtowiec nie pomniejszy przychodu o całą kwotę, lecz może odliczyć 460 zł VAT, jeśli spełnia wymagane warunki. Przy samochodzie osobowym używanym również prywatnie zasadniczo odliczy 50% VAT od paliwa; pełne odliczenie wymaga m.in. wyłącznego użytku firmowego.
Połączenie ryczałtu z VAT może opłacać się w usługach IT, konsultingu i działalności twórczej, zwłaszcza gdy firma ponosi niewielkie koszty, ale kupuje drogi sprzęt. Dla klientów firmowych VAT często pozostaje neutralny, natomiast przy sprzedaży osobom prywatnym może podnieść cenę. Czynny podatnik VAT prowadzi też ewidencję sprzedaży i zakupów oraz składa plik JPK_V7 do 25. dnia miesiąca po zakończeniu okresu rozliczeniowego. Dlatego porównaj przychody, koszty i rodzaj klientów — rozwiązanie korzystne dla jednej firmy nie musi sprawdzić się w innej.
Odliczanie VAT z zakupów firmowych na ryczałcie
Poniższe kroki pomogą ustalić, czy możesz odliczyć VAT od zakupów firmowych, jak go rozliczyć i oddzielić od ryczałtu.
- Ustal status VAT. Ryczałt dotyczy PIT, a VAT rozliczasz niezależnie. Odliczać VAT mogą czynni podatnicy. Jeśli korzystasz ze zwolnienia, nie odliczysz podatku od zakupów. Zarejestruj się, gdy przekroczysz limit zwolnienia, albo dobrowolnie, jeśli przepisy nie wykluczają zwolnienia dla Twojej działalności.
- Sprawdź związek zakupu ze sprzedażą opodatkowaną VAT. Odlicz podatek tylko w zakresie, w jakim zakup służy firmie i jej sprzedaży opodatkowanej. Nie odliczaj VAT od wydatków prywatnych ani niezwiązanych z działalnością. Jeśli używasz samochodu osobowego także prywatnie, odliczysz co do zasady 50% VAT od wydatków eksploatacyjnych, w tym paliwa. Pełne odliczenie wymaga spełnienia dodatkowych warunków.
- Zgromadź właściwy dokument. Podstawą odliczenia jest przede wszystkim prawidłowa faktura VAT. Przy imporcie wykorzystaj odpowiednie dokumenty celne, a przy zakupie od rolnika ryczałtowego — fakturę VAT RR. Sprawdź, czy dokument dotyczy firmy i zawiera dane potrzebne do rozliczenia.
- Wpisz VAT naliczony do ewidencji zakupów. Ujmij fakturę w ewidencji VAT, nawet jeśli jej wartość nie pomniejszy przychodu opodatkowanego ryczałtem. Zasadniczo odlicz VAT w okresie otrzymania faktury albo w jednym z kolejnych okresów: trzech przy rozliczeniu miesięcznym lub dwóch przy kwartalnym. Pamiętaj o terminach.
- Rozlicz VAT w JPK_V7. Porównaj VAT naliczony od zakupów z VAT należnym od sprzedaży. Różnicę zapłać albo przenieś na kolejny okres lub przeznacz do zwrotu, zgodnie z zasadami rozliczenia. Jako czynny podatnik składaj JPK_V7M albo JPK_V7K do 25. dnia miesiąca po okresie rozliczeniowym. Przy rozliczeniu kwartalnym składaj część ewidencyjną co miesiąc.
- Rozlicz ryczałt oddzielnie. VAT z faktury zakupowej nie obniża przychodu ani ryczałtu, ponieważ przy tej formie opodatkowania nie odliczasz kosztów uzyskania przychodów. Na przykład przy zakupie komputera za 2460 zł brutto, w tym 460 zł VAT, czynny podatnik może odliczyć 460 zł VAT, ale nie pomniejszy ryczałtu o całe 2460 zł.
Kiedy połączenie ryczałtu z VAT najbardziej się opłaca?
Ryczałt dotyczy PIT, a VAT — podatku od towarów i usług, dlatego te formy rozliczeń się nie wykluczają. Możesz płacić PIT od przychodu według stawki właściwej dla działalności, a jednocześnie być czynnym podatnikiem VAT i odliczać podatek od firmowych zakupów. Pozostając przy temacie, sprawdź stawki VAT i uniknij kosztownych błędów. Jeśli spełniasz warunki, możesz też korzystać ze zwolnienia z VAT.
Takie połączenie często sprawdza się w usługach IT, konsultingu i działalności twórczej, gdzie koszty materiałów są niewielkie, a wielu klientów prowadzi działalność gospodarczą. Ryczałt upraszcza rozliczenie PIT, ponieważ obliczasz podatek od przychodu. VAT od zakupów — na przykład komputera, telefonu, oprogramowania czy wyposażenia biura — rozliczasz osobno. Stawka ryczałtu zależy od rodzaju usług i może wynosić m.in. 3%, 5,5%, 8,5%, 12%, 14%, 15% lub 17%.
Przy większych zakupach lub inwestycjach status czynnego podatnika VAT może przynieść korzyści. Wykazujesz VAT od sprzedaży, odejmujesz podatek z prawidłowo udokumentowanych zakupów związanych z firmą, a różnicę wpłacasz do urzędu. Przykładowo, za usługę wartą 10 000 zł netto przy stawce VAT 23% klient płaci 12 300 zł brutto. Ryczałt obliczasz jednak od przychodu, nie od kwoty VAT.
Inwestycje firmowe i klienci biznesowi mogą przemawiać za VAT
Czynny VAT często opłaca się, gdy większość klientów to podatnicy VAT, którzy mogą odliczyć podatek z faktury — dlatego zwykle porównują ceny netto. Korzyść może wzrosnąć, jeśli sprzedajesz towary lub usługi ze stawką niższą niż 23%, a zakupy firmowe obejmują VAT w wysokości 23%. Podobnie jest przy planowanym zakupie drogiego sprzętu lub innych inwestycjach. Odliczysz VAT, jeśli masz status czynnego podatnika, właściwą fakturę, a zakup służy działalności. Wydatków prywatnych nie odliczysz.
Zwolnienie z VAT może być korzystniejsze, jeśli sprzedajesz głównie osobom prywatnym, które nie odliczają podatku. Po doliczeniu VAT cena może wzrosnąć albo twoja marża spaść. Ponadto, gdy ponosisz wysokie koszty, ryczałt może okazać się mniej korzystny: wydatków nie odejmujesz od przychodu przy obliczaniu PIT, choć VAT z zakupów możesz rozliczyć osobno. Przed wyborem porównaj stawkę ryczałtu, strukturę klientów, planowane zakupy i limit zwolnienia z VAT. Sprawdź też, czy twoja działalność może być opodatkowana ryczałtem.
Wskazówka: porównując VAT czynny ze zwolnieniem, uwzględnij nie tylko możliwość odliczenia VAT od zakupów, lecz także to, że przy ryczałcie VAT należny wykazany na fakturze nie jest przychodem, od którego obliczasz PIT.
Zwolnienie z VAT czy czynny podatnik: co wybrać przy ryczałcie?
Ryczałt dotyczy PIT: podatek obliczasz od przychodu według stawki właściwej dla rodzaju usług lub sprzedaży, bez odliczania kosztów firmowych. VAT obejmuje sprzedaż towarów i usług, dlatego możesz rozliczać PIT ryczałtem, a jednocześnie być czynnym podatnikiem VAT albo korzystać ze zwolnienia.
Zwolnienie podmiotowe z VAT przysługuje, jeśli roczna wartość sprzedaży nie przekracza 240 000 zł. Gdy rozpoczynasz działalność w trakcie roku, limit obliczasz proporcjonalnie do liczby dni jej prowadzenia. Ponieważ niektóre usługi i dostawy wykluczają zwolnienie, sprawdź, czy ograniczenie dotyczy Twojej działalności. Możesz też dobrowolnie zarejestrować się do VAT przed przekroczeniem limitu.
Czynny VAT może się opłacać, jeśli większość klientów to firmy będące podatnikami VAT, planujesz większe zakupy lub kupujesz towary i usługi objęte wyższą stawką niż ta, którą stosujesz przy sprzedaży. Wówczas od VAT należnego możesz odjąć podatek z prawidłowych faktur zakupowych, jeśli wydatki służą działalności. Ryczałt nie pozwala odliczyć tych zakupów od przychodu w PIT, ale nie pozbawia Cię prawa do odliczenia VAT.
Klienci firmowi i zakupy z VAT mogą zmienić opłacalność
Zwolnienie często sprawdza się przy niewielkich wydatkach i sprzedaży głównie osobom prywatnym, które nie odliczą VAT z faktury. Z kolei firmy mogą zwracać większą uwagę na cenę netto, a odliczenie VAT od sprzętu, wyposażenia czy towaru może obniżyć koszt zakupów. Porównaj oba warianty: przy cenie netto 10 000 zł i stawce VAT 23% faktura wynosi 12 300 zł brutto, ale opłacalność zależy też od tego, czy klient zaakceptuje cenę.
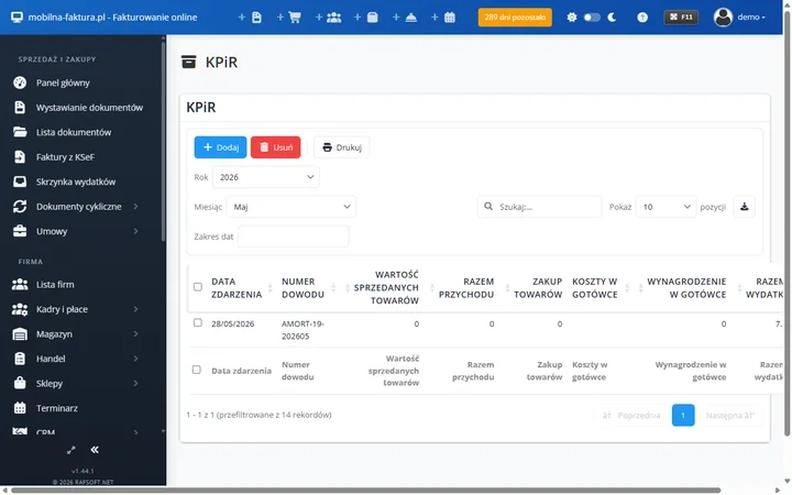
Na początek zestaw udział klientów prywatnych i firmowych, przewidywaną sprzedaż, wydatki z VAT oraz możliwe ceny. Jako czynny podatnik prowadź ewidencję sprzedaży i zakupów VAT oraz składaj JPK_V7M albo JPK_V7K do 25. dnia miesiąca po okresie rozliczeniowym. Zwolnienie oznacza mniej formalności, lecz nie pozwala odliczać VAT od zakupów. Ryczałt rozliczasz osobno, według właściwej stawki; podatek za dany miesiąc lub kwartał wpłacasz zasadniczo do 20. dnia kolejnego miesiąca.
Wybierając ryczałt, decydujesz o formie opodatkowania PIT, a status VAT ustalasz osobno. Niskie koszty i klienci indywidualni mogą przemawiać za zwolnieniem, natomiast inwestycje, zakupy z VAT i sprzedaż firmom często sprzyjają rejestracji jako czynny podatnik. Sprawdź, czy rodzaj działalności nie wyklucza zwolnienia, i porównaj ceny brutto — samo prawo do odliczenia VAT nie przesądza o opłacalności rejestracji.
Wskazówka: przy porównywaniu zwolnienia z czynnym VAT uwzględnij nie tylko VAT do odliczenia, lecz także możliwy wpływ VAT na cenę dla klientów prywatnych — mogą oni odczuć go jako wzrost ceny brutto.