Wskaźnik EBITDA pomaga spojrzeć na wyniki firmy z pominięciem kosztów finansowania, podatków i amortyzacji, ale jego interpretacja wymaga uwzględnienia kontekstu. W artykule wyjaśniam, jak obliczyć EBITDA, co mówi o kondycji przedsiębiorstwa i na co zwrócić uwagę, by nie wyciągać pochopnych wniosków. Poznasz także ograniczenia tego wskaźnika oraz sposoby porównywania go z wynikami innych firm.
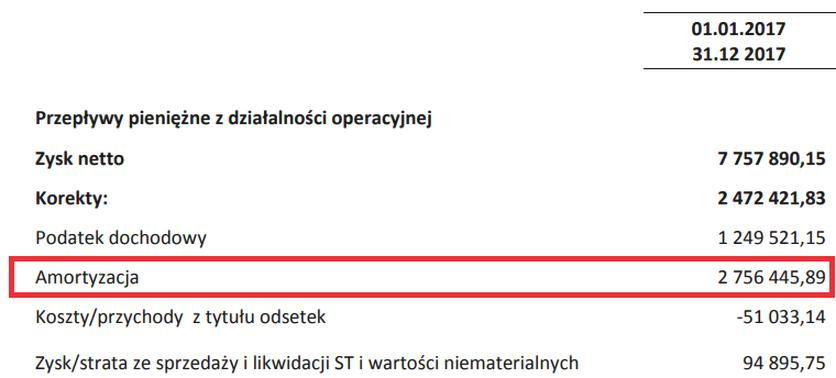
Obliczysz EBITDA, dodając amortyzację do EBIT, czyli zysku z działalności operacyjnej: EBITDA = EBIT + amortyzacja. Użyj danych z tego samego okresu, na przykład kwartału lub roku. EBIT znajdziesz w rachunku zysków i strat, a amortyzację — w kosztach operacyjnych lub notach do sprawozdania. Sięgaj po amortyzację bilansową z ksiąg, nie po odpisy podatkowe.
Jeśli EBIT firmy wynosi 410 000 zł, a amortyzacja za ten sam okres — 40 000 zł, EBITDA wynosi 450 000 zł. Tak samo obliczysz ją na podstawie danych Grupy GPW za 2026 r.: EBIT 127,974 mln zł plus amortyzacja 32,251 mln zł daje 160,225 mln zł. Zawsze najpierw sprawdź zgodność okresów, ponieważ zestawienie rocznego EBIT z kwartalną amortyzacją zafałszuje wynik.
Wysoka EBITDA nie zawsze oznacza więcej gotówki
W rachunku zysków i strat w wariancie porównawczym EBIT figuruje jako „zysk (strata) z działalności operacyjnej”. Amortyzację znajdziesz w kosztach lub dodatkowych informacjach do sprawozdania. Gdy zbierzesz obie wartości, dodaj je. Jeśli firma podaje skorygowaną EBITDA, sprawdź wyłączone pozycje: nazwanie kosztu „jednorazowym” nie oznacza, że podobny wydatek się nie powtórzy.
EBITDA ułatwia porównywanie wyników operacyjnych, ocenę rentowności i analizę zadłużenia, ale nie pokazuje gotówki na koncie. Nie uwzględnia między innymi nakładów inwestycyjnych, spłat kapitału kredytów ani zmian należności i zapasów. Dlatego porównaj ją także z przepływami pieniężnymi, długiem oraz marżą EBITDA, którą obliczysz, dzieląc EBITDA przez przychody ze sprzedaży. Dopiero te wskaźniki pokażą, ile pieniędzy rzeczywiście zostaje firmie.
Jak obliczyć EBITDA i ocenić wynik firmy
Aby obliczyć EBITDA i ocenić kondycję firmy, ustal zakres danych, wykonaj odpowiednie obliczenia, a następnie sprawdź źródło wyniku oraz jego ograniczenia.
- Ustal okres i zakres danych. Korzystaj z kwot za ten sam okres i dotyczących tego samego podmiotu. Nie zestawiaj wyników pojedynczej spółki z danymi całej grupy kapitałowej.
- Odczytaj EBIT i amortyzację. EBIT znajdziesz w rachunku zysków i strat, a amortyzację — w sprawozdaniu lub księgach. Do obliczeń przyjmij odpisy bilansowe, nie podatkowe.
- Oblicz EBITDA. Zastosuj wzór: EBITDA = EBIT + amortyzacja. Jeśli EBIT wynosi 410 000 zł, a amortyzacja 40 000 zł, EBITDA wynosi 450 000 zł. Różnica między EBIT a EBITDA odpowiada amortyzacji za dany okres.
- Jeśli zaczynasz od zysku netto, uwzględnij wszystkie korekty. Dodaj podatek dochodowy, odsetki i amortyzację, a także skoryguj pozostałe przychody i koszty finansowe oraz inne pozycje oddzielające zysk netto od EBIT. Sama suma zysku netto, podatku, odsetek i amortyzacji wystarczy tylko wtedy, gdy nie ma innych korekt.
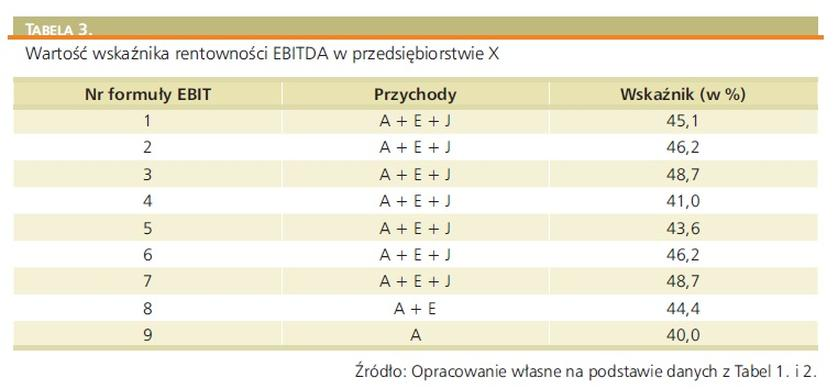
- Sprawdź marżę EBITDA. Podziel EBITDA przez przychody ze sprzedaży i pomnóż wynik przez 100%. Marża ułatwia porównywanie firm różnej wielkości oraz ocenę, czy EBITDA rośnie szybciej niż sprzedaż. Porównuj podobne przedsiębiorstwa, okresy i metody obliczeń.
- Oceń źródło i trwałość wyniku. Ustal, czy EBITDA wynika z powtarzalnej działalności i większej sprzedaży, czy z jednorazowych zdarzeń. Sprawdź też, czy koszty operacyjne nie rosną szybciej od przychodów. Ujemny wynik analizuj w kontekście jego przyczyn i rezultatów kolejnych okresów.
- Uwzględnij gotówkę, inwestycje i zadłużenie. EBITDA pomija między innymi nakłady inwestycyjne, spłaty kapitału kredytów oraz zmiany należności i zapasów, dlatego nie pokazuje stanu gotówki ani nie gwarantuje zdolności do regulowania zobowiązań. Sprawdź przepływy pieniężne, potrzeby odtworzenia majątku, terminy spłat oraz to, czy prezentowany wynik uwzględnia korekty, które mogą się powtarzać.
| Miara | Wzór / przykład | Co pokazuje | Czego nie pokazuje |
|---|---|---|---|
| EBITDA | EBIT + amortyzacja 410 + 40 = 450 tys. zł |
Wynik przed amortyzacją, odsetkami i podatkiem | CAPEX, spłat kapitału długu, zmian gotówki |
| EBIT | EBITDA − amortyzacja 450 − 40 = 410 tys. zł |
Wynik operacyjny po amortyzacji | Odsetek i podatku dochodowego |
| Zysk netto | Po kosztach finansowych i podatku | Wynik po uwzględnieniu finansowania i podatku | Pełnych przepływów pieniężnych |
| Marża EBITDA | EBITDA ÷ przychody × 100% 450 ÷ 600 × 100% = 75% |
Udział EBITDA w przychodach | Rentowności po amortyzacji, odsetkach i podatku |
| Dług / EBITDA | Dług netto ÷ EBITDA 600 ÷ 150 = 4,0× |
Relację długu netto do rocznej EBITDA | Terminów spłat, kosztu długu i dostępnej gotówki |
EBITDA a EBIT i zysk netto — najważniejsze różnice
Lista wyjaśnia różnice między EBITDA, EBIT i zyskiem netto, przedstawia sposoby ich obliczania oraz wskazuje, na co zwrócić uwagę przy ocenie firmy.
- EBITDA — wynik przed amortyzacją, odsetkami i podatkiem. Pokazuje wynik działalności operacyjnej przed odpisami amortyzacyjnymi. Najczęściej oblicza się ją, dodając amortyzację z danego okresu do EBIT. Nie oznacza jednak gotówki dostępnej na koncie.
- EBIT — wynik operacyjny po amortyzacji. W przeciwieństwie do EBITDA uwzględnia koszt zużycia środków trwałych i wartości niematerialnych. Różnica między EBIT a EBITDA odpowiada amortyzacji, dlatego ma szczególne znaczenie w firmach wymagających dużych inwestycji.
- Zysk netto — wynik po kosztach finansowych i podatku. Uwzględnia między innymi koszty finansowania działalności i podatek dochodowy, więc w rachunku wyników znajduje się poniżej EBIT i EBITDA. Aby obliczyć EBITDA na podstawie zysku netto, trzeba skorygować także pozycje finansowe i inne różnice między wynikiem netto a operacyjnym.
- Różne wzory, ten sam okres. Podstawowy wzór to EBITDA = EBIT + amortyzacja. Można też zacząć od zysku netto i dodać odpowiednie pozycje podatkowe, odsetkowe oraz amortyzacyjne, a także uwzględnić pozostałe przychody i koszty finansowe. Dane muszą dotyczyć tego samego okresu; należy przy tym korzystać z amortyzacji księgowej, a nie podatkowej.
- Każda miara odpowiada na inne pytanie. EBITDA ułatwia porównywanie działalności operacyjnej firm o różnym zadłużeniu lub strukturze majątku. EBIT uwzględnia koszt amortyzacji, natomiast zysk netto — finansowanie i opodatkowanie. Dlatego warto analizować te miary łącznie, zamiast uznawać jedną za zawsze ważniejszą.
- EBITDA nie pokazuje pełnej kondycji finansowej. Nie uwzględnia między innymi nakładów inwestycyjnych, spłat kapitału kredytów ani zmian w kapitale obrotowym. Z tego powodu dodatnia EBITDA nie gwarantuje środków na bieżące płatności. Oceniając firmę, sprawdź również przepływy pieniężne, zadłużenie, terminy spłat i potrzeby inwestycyjne.
- Porównuj wyniki ostrożnie. Zestawiaj te same okresy i podobny zakres działalności. Przy EBITDA skorygowanej sprawdź, które pozycje wyłączono i czy rzeczywiście miały charakter jednorazowy. Rentowność pomoże ocenić także marża EBITDA, czyli EBITDA podzielona przez przychody ze sprzedaży.
Marża EBITDA jako miara rentowności firmy
Marża EBITDA pokazuje, jaka część przychodów zostaje firmie po pokryciu kosztów operacyjnych, przed odsetkami, podatkami i amortyzacją. Obliczysz ją, dzieląc EBITDA przez przychody ze sprzedaży i mnożąc wynik przez 100%. Jeśli firma osiąga 12 mln zł przychodów i 1,8 mln zł EBITDA, jej marża wynosi 15% — na każde 100 zł sprzedaży przypada 15 zł EBITDA. Dzięki temu łatwiej porównać rentowność firm o różnej skali.
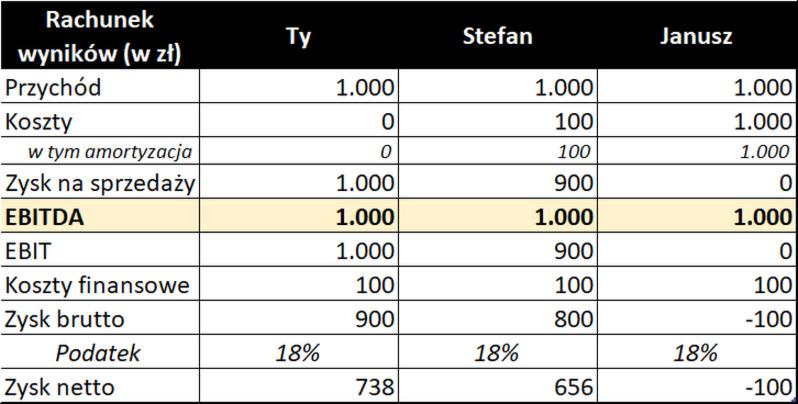
EBITDA obliczysz, dodając amortyzację do zysku operacyjnego (EBIT). Porównuj wartości z tego samego okresu, na przykład roku obrotowego. Marża pokazuje, czy koszty operacyjne pochłaniają coraz większą część sprzedaży: przychody mogą rosnąć, a rentowność spadać, jeśli EBITDA zwiększa się wolniej. Sama EBITDA może wzrosnąć wraz ze skalą firmy, nawet gdy jej marża maleje.
16,63% marży Grupy Kęty — mocny wynik, ale nie cała historia
Oceń wynik także na tle marży operacyjnej (EBIT podzielony przez przychody) i marży netto, która uwzględnia koszty finansowania oraz podatek dochodowy. Grupa Kęty podała marżę EBITDA za 2023 r. na poziomie 16,63%, czyli ponad 16 zł EBITDA na każde 100 zł sprzedaży. Zanim porównasz firmy, sprawdź, czy stosują tę samą definicję wskaźnika, prowadzą podobną działalność i raportują dane za porównywalne okresy.
Marża EBITDA nie oznacza, że firma ma taką kwotę gotówki na koncie. Wskaźnik pomija między innymi nakłady inwestycyjne, spłatę kapitału kredytów oraz zmiany należności i zapasów. Ponadto wysoka amortyzacja może wskazywać na duże potrzeby odtworzenia majątku. Dlatego analizując firmę, sprawdzaj również przepływy pieniężne, zadłużenie, planowane inwestycje i terminowość płatności klientów — dopiero te dane razem dają pełniejszy obraz jej kondycji.
Wskazówka: porównując marże EBITDA, zestawiaj firmy z tej samej branży — kapitałochłonność i model biznesowy mogą sprawić, że typowy poziom wskaźnika będzie się istotnie różnić między sektorami.
Czego EBITDA nie pokazuje o gotówce, zadłużeniu i inwestycjach
Imponująca EBITDA nie oznacza, że taka sama kwota wpływa na konto firmy. Wskaźnik pokazuje wynik operacyjny przed odsetkami, podatkiem i amortyzacją, ale nie uwzględnia m.in. tego, czy klienci zapłacili faktury. Sprzedaż z odroczonym terminem płatności może więc podnieść EBITDA i jednocześnie zwiększyć należności, a zakup zapasów za gotówkę — uszczuplić środki przed uzyskaniem przychodu. Dlatego porównuj EBITDA z przepływami operacyjnymi i śledź należności, zapasy oraz zobowiązania bieżące.
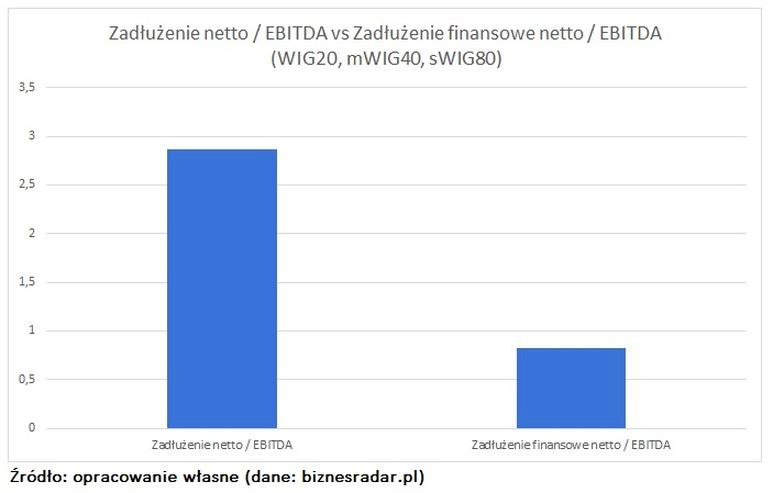
EBITDA nie pokazuje również kosztu odsetek ani spłaty kapitału kredytów. Choć spłata kapitału nie jest kosztem w rachunku zysków i strat, obie pozycje obciążają budżet firmy. Jak już jesteśmy w temacie to sprawdź, jak podatki wpływają na zysk firmy. Oceniając zadłużenie, sprawdź jego wysokość, koszt, terminy spłat i dostępne środki. Analiza często obejmuje relację długu netto do EBITDA; według wytycznych EBC dotyczących transakcji lewarowanych dług przekraczający sześciokrotność EBITDA budzi zastrzeżenia, ale nie stanowi uniwersalnej granicy. Wskaźnik ten nie przesądza też, czy firmie wystarczy gotówki na najbliższe płatności.
Zysk na papierze, a ile gotówki zostaje firmie?
Amortyzację dodaje się do EBIT przy obliczaniu EBITDA. Nie oznacza ona bieżącego wydatku, lecz przypomina o zużyciu maszyn, budynków i oprogramowania. Utrzymanie lub rozwój działalności może wymagać nakładów inwestycyjnych (CAPEX), których EBITDA nie ujmuje. Dlatego firma z dużym majątkiem może wykazywać solidny wynik, a po wymianie urządzeń mieć znacznie mniej gotówki. Oceniając EBITDA, sprawdzam więc plan inwestycji i porównuję go z przepływami pieniężnymi.
Rzetelna analiza obejmuje EBITDA i jej marżę, przepływy operacyjne, wydatki inwestycyjne, dług netto oraz harmonogram spłat. Sprawdź także, czy wynik się powtarza i czy nie podwyższają go korekty dotyczące „jednorazowych” kosztów, które wracają co roku. Dodatnia EBITDA oznacza dodatni wynik na tym poziomie, ale nie gwarantuje środków na raty, inwestycje ani bieżące rachunki. Dopiero zestawienie tych danych pokazuje, ile gotówki zostaje firmie po prowadzeniu działalności i obsłudze zobowiązań.
EBITDA jest użytecznym punktem wyjścia, ale nie pokazuje całego obrazu finansów firmy. Dopiero analiza przepływów, inwestycji i zadłużenia pozwala ocenić jej rzeczywistą zdolność do regulowania zobowiązań.
💡 Wskazówka: Porównaj EBITDA z przepływami operacyjnymi z kilku okresów. Jeśli zysk rośnie, a gotówki z działalności nie przybywa, sprawdź, czy przyczyną są nieopłacone faktury, rosnące zapasy lub inne zmiany w kapitale obrotowym.