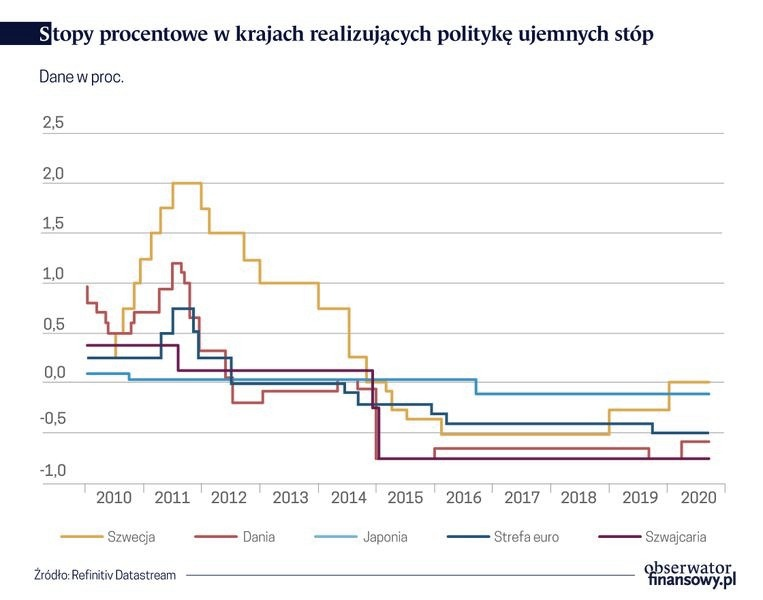
Gdy Rada Polityki Pieniężnej podnosi stopę referencyjną NBP, zwykle drożeje pieniądz w całej gospodarce, a z czasem może wzrosnąć również rata kredytu ze zmiennym oprocentowaniem. Większość umów nie odwołuje się jednak bezpośrednio do stopy NBP. Jej zmiany wpływają na rynkowe wskaźniki, takie jak WIBOR, który wraz z marżą banku określa oprocentowanie kredytu. Marża najczęściej pozostaje stała, ale WIBOR może się zmieniać, dlatego decyzja o podwyżce lub obniżce stóp nie musi od razu wpłynąć na domowy budżet.
- Stopę referencyjną NBP ustala Rada Polityki Pieniężnej, analizując m.in. inflację, sytuację gospodarczą i rynek pracy. Jest narzędziem polityki pieniężnej, a nie oprocentowaniem bezpośrednio wpisywanym do umowy kredytowej.
- Zmiany stopy NBP oddziałują na rynek pieniężny i mogą wpływać na WIBOR, ale oba wskaźniki nie są tym samym. Oprocentowanie kredytu zmiennego zwykle składa się ze stawki bazowej i marży banku.
- Rata kredytu ze zmiennym oprocentowaniem może zmienić się dopiero przy aktualizacji stawki określonej w umowie, np. co 3 lub 6 miesięcy. Kredyt ze stałym oprocentowaniem nie reaguje na bieżące zmiany stóp w okresie obowiązywania stałej stawki.
- Wyższe stopy mogą podnosić koszt kredytów i sprzyjać wyższemu oprocentowaniu lokat, a obniżki mogą działać odwrotnie. Banki nie muszą jednak zmieniać stawek natychmiast ani w takim samym stopniu jak RPP.
- Przy porównywaniu lokat i kont oszczędnościowych warto sprawdzić czas trwania promocji, warunki oferty, dostęp do środków oraz podatek od odsetek wynoszący 19%.
- Podwyżki stóp mogą ograniczać popyt i z czasem osłabiać presję inflacyjną, natomiast obniżki mogą wspierać konsumpcję i inwestycje. Skutki nie są natychmiastowe ani pewne, bo zależą też od innych czynników gospodarczych.
- Artykuł opisuje obniżki stóp do 4,00% w grudniu 2025 r. oraz wskazuje 3,75% jako poziom podawany w materiałach dotyczących 2026 r.; aktualną wartość należy sprawdzić w decyzjach RPP obowiązujących w danym dniu.
Termin zmiany raty zależy od zapisów umowy i częstotliwości aktualizacji wskaźnika. Bank zwykle przelicza oprocentowanie oparte na WIBOR 3M co 3 miesiące, a na WIBOR 6M — co 6 miesięcy. W efekcie wpływ decyzji RPP może być odczuwalny dopiero przy kolejnej aktualizacji. Przykładowo, przy kredycie na 400 000 zł zaciągniętym na 25 lat i marży 2% wzrost oprocentowania o 1 punkt procentowy może zwiększyć miesięczną ratę o kilkaset złotych. Dokładna kwota zależy m.in. od pozostałego salda i czasu spłaty.
Rata nie zmieni się z dnia na dzień — liczy się harmonogram banku
Obniżka stóp może zadziałać w przeciwnym kierunku: gdy spada rynkowe oprocentowanie, rata kredytu ze zmienną stopą może zmaleć przy najbliższej aktualizacji. Nie każda decyzja RPP zmieni jednak koszt zobowiązania automatycznie ani w tej samej skali. Wpływają na to również sytuacja na rynku finansowym, wysokość marży i warunki umowy. Dlatego warto sprawdzić, jaki wskaźnik oraz harmonogram aktualizacji stosuje bank, zamiast zakładać, że rata zmieni się dzień po posiedzeniu RPP.
Jeśli kredyt ma stałe oprocentowanie, rata nie zmienia się przez uzgodniony okres — często 5 lat, a w niektórych ofertach od 5 do 10 lat. Zmiany stóp mogą wpłynąć na warunki nowej oferty lub ratę dopiero po zakończeniu tego okresu. Przed zaciągnięciem kredytu porównałabym oba warianty i sprawdziła kilka scenariuszy, na przykład wzrost lub spadek oprocentowania o 0,5 albo 1 punkt procentowy. Taka symulacja pomaga ocenić, czy domowy budżet poradzi sobie ze zmianą raty.
| Obszar | Dane lub mechanizm | Znaczenie dla finansów | Wartości liczbowe i zastrzeżenia |
|---|---|---|---|
| Ustalanie stopy | Stopę referencyjną ustala Rada Polityki Pieniężnej (RPP), organ działający przy Narodowym Banku Polskim (NBP). | RPP podejmuje decyzje w ramach polityki pieniężnej, analizując m.in. inflację, prognozy cen, wzrost PKB, rynek pracy, sytuację finansową i perspektywy gospodarcze. | Posiedzenia decyzyjne odbywają się zwykle raz w miesiącu; nie każde kończy się zmianą stóp. |
| Stopa referencyjna | Podstawowa stopa procentowa NBP, związana z oprocentowaniem operacji otwartego rynku banku centralnego. | Oddziałuje na rynkowy koszt pieniądza i pośrednio na oprocentowanie kredytów oraz depozytów w bankach komercyjnych. | Nie jest tym samym co WIBOR ani oprocentowanie ustalone w umowie kredytowej. |
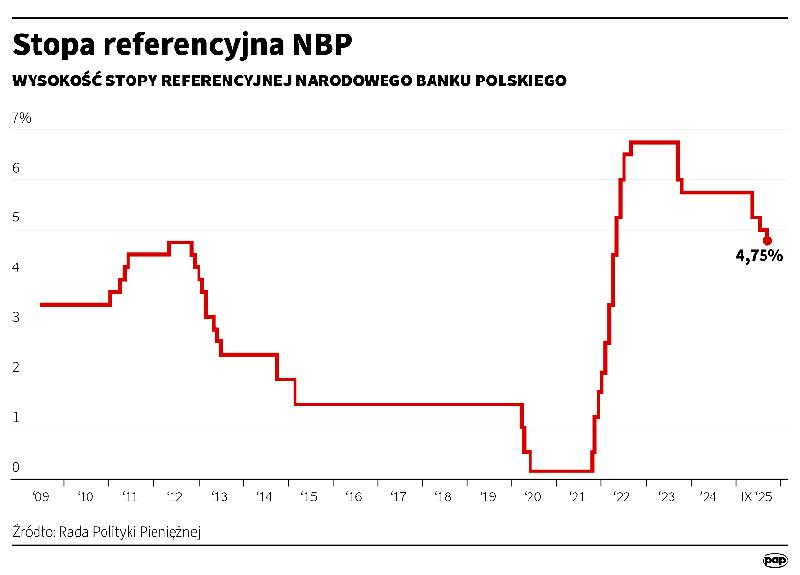
| Historia zmian | W przytoczonych danych stopa wynosiła 0,10% od 29.05.2020 r.; cykl podwyżek rozpoczął się w październiku 2021 r. | Podwyżki w latach 2021–2022 podnosiły rynkowy koszt finansowania; późniejsze obniżki zmniejszały stopę referencyjną. | Minimum w podanym zestawieniu: 0,10%; maksimum: 6,75% od 08.09.2022 r. |
| Wybrane decyzje RPP | 29.05.2020: 0,10%; 07.10.2021: 0,50%; 04.11.2021: 1,25%; 09.12.2021: 1,75%. | Między 0,10% a 1,75% stopa wzrosła łącznie o 1,65 punktu procentowego (165 punktów bazowych). | Zmiana 07.10.2021 r.: +0,40 p.p.; 04.11.2021 r.: +0,75 p.p.; 09.12.2021 r.: +0,50 p.p. |
| Podwyżki w 2022 r. | 05.01: 2,25%; 09.02: 2,75%; 09.03: 3,50%; 07.04: 4,50%; 06.05: 5,25%; 09.06: 6,00%; 08.07: 6,50%; 08.09: 6,75%. | Wymienione decyzje podniosły stopę z 1,75% do 6,75% — łącznie o 5,00 p.p. | Największa pojedyncza zmiana w tym zestawieniu: +1,00 p.p. w kwietniu 2022 r. |
| Obniżki i dalsze zmiany | 09.07.2023: 6,00%; 05.10.2023: 5,75%; 08.05.2025: 5,25%; 03.07.2025: 5,00%; 04.09.2025: 4,75%; 09.10.2025: 4,50%; 06.11.2025: 4,25%; 04.12.2025: 4,00%. | Od poziomu 6,75% do 4,00% stopa spadła łącznie o 2,75 p.p. | W 2025 r. w podanym zestawieniu nastąpiło 6 obniżek, łącznie o 1,75 p.p. |
| Kanał transmisji na kredyt | Stopa NBP wpływa na warunki rynkowe, a te mogą oddziaływać na WIBOR. Oprocentowanie zmienne często składa się ze stawki bazowej i marży banku. | Wzrost stawki bazowej może podnieść oprocentowanie i ratę; spadek może je obniżyć, po uwzględnieniu zapisów umowy i terminu aktualizacji. | Przykładowy zapis: oprocentowanie = WIBOR 3M lub 6M + marża. Marża jest zwykle określona w umowie; stawka bazowa może się zmieniać. |
| WIBOR a stopa referencyjna | Stopa referencyjna jest ustalana przez RPP; WIBOR jest stawką rynkową odnoszącą się do rynku międzybankowego. | WIBOR może reagować na oczekiwania dotyczące przyszłych decyzji RPP i warunki rynkowe, więc nie musi zmienić się w tej samej chwili ani o tyle samo co stopa NBP. | Nie należy utożsamiać zmiany stopy NBP ze zmianą oprocentowania kredytu o identyczną wartość. |
| Aktualizacja raty | Termin przeliczenia oprocentowania określa umowa kredytowa, np. co 3 albo 6 miesięcy przy odpowiedniej stawce bazowej. | Zmiana stopy rynkowej może wpłynąć na ratę dopiero przy najbliższej aktualizacji oprocentowania. | Opóźnienie transmisji zależy m.in. od rodzaju wskaźnika, harmonogramu aktualizacji i salda zadłużenia. |
| Przykład wpływu na kredyt | Kredyt hipoteczny: 400 000 zł, okres 25 lat, marża 2,00%, raty równe; przykładowo oprocentowanie zmienne rośnie z 6,00% do 7,00%. | Przy założeniu, że całe 400 000 zł pozostaje do spłaty przez pełne 25 lat, rata orientacyjnie rośnie z ok. 2 577 zł do ok. 2 827 zł. | Różnica: ok. 250 zł miesięcznie. To symulacja raty kapitałowo-odsetkowej bez opłat, ubezpieczeń i zmian salda; rzeczywisty wynik zależy od harmonogramu oraz warunków umowy. |
| Kredyt ze stałym oprocentowaniem | Oprocentowanie ustalone na określony okres nie zmienia się w jego trakcie z powodu bieżącej zmiany stopy NBP. | Zmiany rynkowe mogą mieć znaczenie przy zawieraniu umowy i po zakończeniu okresu stałej stopy. | W materiałach źródłowych wskazano okresy stałego oprocentowania rzędu 5–10 lat; konkretny okres zależy od oferty i umowy. |
| Lokaty | Banki samodzielnie ustalają oprocentowanie lokat; stopa referencyjna jest jednym z czynników rynkowych, a nie automatycznym przelicznikiem. | Wyższe stopy mogą sprzyjać wyższemu oprocentowaniu nowych lokat, ale bank nie musi zmienić oferty natychmiast ani o taką samą liczbę punktów. | Lokata o stałym oprocentowaniu zachowuje warunki określone w umowie przez czas jej trwania; nowe depozyty mogą mieć inne stawki. |
| Konta oszczędnościowe | Oprocentowanie konta może być zmienne i zależeć od tabeli oprocentowania banku oraz warunków promocji. | Obniżki stóp mogą z czasem obniżyć odsetki, lecz tempo i skala reakcji zależą od decyzji banku. | Sprawdź okres promocyjny, limit kwoty, warunek nowych środków i oprocentowanie po zakończeniu promocji. |
| Podatek od odsetek | Od dochodów kapitałowych z odsetek co do zasady pobierany jest 19-procentowy podatek. | Pomniejsza on zysk netto z lokaty lub konta oszczędnościowego. | Przykład: 1 000 zł odsetek brutto daje 810 zł po potrąceniu 19% podatku, przed ewentualnymi innymi kosztami. |
| Inflacja i transmisja polityki pieniężnej | Podwyżka stóp zwiększa koszt finansowania i może ograniczać popyt konsumpcyjny oraz inwestycyjny. | Słabszy popyt może zmniejszać presję na wzrost cen, ale wpływ na inflację pojawia się z opóźnieniem i zależy również od innych czynników. | Efekt nie jest natychmiastowy ani gwarantowany; znaczenie mają m.in. ceny energii, kurs walutowy, płace, podaż i oczekiwania inflacyjne. |
| Obniżka stóp a gospodarka | Niższa stopa może obniżać rynkowy koszt pieniądza i ułatwiać finansowanie. | Może wspierać konsumpcję i inwestycje, ale zarazem zwiększać popyt i presję cenową, zależnie od koniunktury. | Przeniesienie na kredyty, lokaty i inflację zależy od rynku oraz decyzji banków i gospodarstw domowych. |
| Pozostałe stopy NBP | NBP ustala także m.in. stopę lombardową, depozytową, redyskontową i dyskontową weksli. | Stopy te pełnią różne funkcje w operacjach banku centralnego i wyznaczają warunki krótkoterminowego finansowania lub lokowania środków przez banki. | Nie są bezpośrednim składnikiem każdej raty kredytu konsumenckiego czy hipotecznego. |
| Ważne rozróżnienie | Stopa referencyjna NBP nie określa samodzielnie oprocentowania konkretnej lokaty ani raty kredytowej. | Na wynik wpływają też m.in. marża, rodzaj oprocentowania, wskaźnik bazowy, termin aktualizacji, saldo i polityka cenowa banku. | Przed porównaniem ofert sprawdź oprocentowanie nominalne, RRSO, całkowity koszt, opłaty i warunki zmiany stawki. |
Lokaty i konta oszczędnościowe a decyzje Rady Polityki Pieniężnej
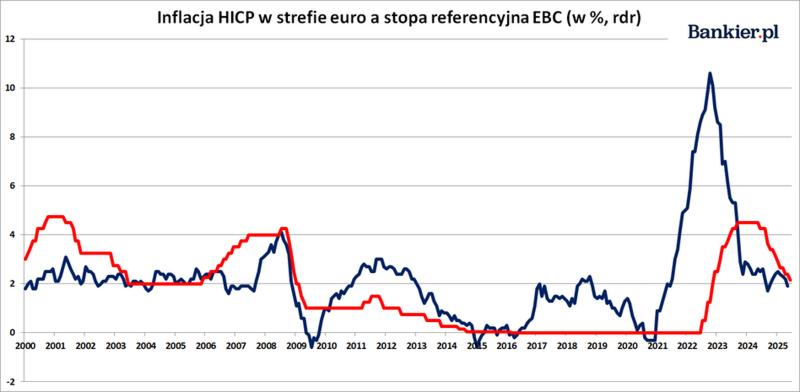
Gdy Rada Polityki Pieniężnej podnosi stopę referencyjną, bankom zwykle bardziej opłaca się zabiegać o pieniądze klientów, dlatego mogą podnieść oprocentowanie lokat i kont oszczędnościowych. Z kolei gdy stopy spadają, często maleją również odsetki od oszczędności. Banki nie muszą jednak reagować od razu ani zmieniać stawek w takim samym stopniu jak RPP, więc sama decyzja o stopach nie gwarantuje atrakcyjnej oferty.
Na oprocentowanie oszczędności mogą wpływać między innymi następujące czynniki:
- decyzje Rady Polityki Pieniężnej dotyczące stóp procentowych,
- polityka cenowa banku i jego zapotrzebowanie na depozyty,
- okres oszczędzania oraz warunki promocji,
- rodzaj produktu: lokata lub konto oszczędnościowe.
RPP analizuje między innymi inflację, tempo wzrostu gospodarczego, rynek pracy i stabilność sektora finansowego. Decyzje podejmuje zwykle na comiesięcznych posiedzeniach. W materiałach dotyczących 2026 roku wskazano stopę referencyjną na poziomie 3,75%. To ważny punkt odniesienia dla rynku, ale nie gotowa stawka dla klientki, ponieważ oprocentowanie konkretnego depozytu zależy także od polityki banku, okresu oszczędzania i warunków promocji.
Jak zachować dobry zysk, gdy oprocentowanie zaczyna spadać?
Lokata określa z góry czas oszczędzania i zwykle zapewnia stałe oprocentowanie przez cały okres umowy. Konto oszczędnościowe daje natomiast łatwiejszy dostęp do pieniędzy, choć jego stawka może się zmieniać. Porównując oferty, sprawdzam, czy promocja obejmuje nowe środki, jak długo obowiązuje i czy bank wymaga dodatkowych działań. Uwzględniam też podatek Belki: fiskus pobiera 19% wypracowanych odsetek, dlatego kwota podana w reklamie nie równa się realnemu zarobkowi.
Przy rosnących stopach rozważam lokatę, by utrwalić korzystne warunki, albo konto, jeśli zależy mi na elastycznym dostępie do oszczędności. Gdy oprocentowanie spada, pilnuję terminu zapadalności lokaty i porównuję nowe propozycje, zamiast zakładać, że dotychczasowa stawka się nie zmieni. W obu sytuacjach sprawdzam oprocentowanie w skali roku, zasady wcześniejszego zerwania lokaty oraz to, czy oferta obejmuje całą wpłaconą sumę.
Ciekawostka: nawet jeśli RPP obniży stopę referencyjną, oprocentowanie lokaty ze stałą stawką nie zmieni się do końca umówionego okresu — dlatego termin zapadalności może mieć znaczenie przy planowaniu oszczędności.
Stopa referencyjna jako narzędzie walki z inflacją
Stopa referencyjna to jeden z najważniejszych sygnałów, które pokazują, jak bank centralny zamierza reagować na inflację. Ustala ją Rada Polityki Pieniężnej (RPP), zwykle podczas cyklicznych posiedzeń. Przy podejmowaniu decyzji analizuje między innymi tempo wzrostu cen, kondycję gospodarki, rynek pracy i stabilność sektora finansowego. Stopa nie obniża cen z dnia na dzień, lecz wpływa na koszt pieniądza w całym kraju.
W praktyce stopa referencyjna wyznacza minimalną cenę operacji otwartego rynku NBP, takich jak zakup i sprzedaż krótkoterminowych bonów pieniężnych. Bank centralny reguluje za ich pomocą ilość pieniądza w obiegu: może emitować bony, aby ograniczyć jego dostępność, albo skupować je, by zwiększyć płynność. Dlatego decyzje RPP wpływają nie tylko na banki, lecz także na gospodarstwa domowe i firmy.
Jednym ze sposobów walki z inflacją jest ograniczanie nadmiernego popytu. Gdy ceny rosną zbyt szybko, RPP może podnieść stopę referencyjną. Wówczas bankom drożej pozyskuje się finansowanie, a oprocentowanie kredytów zwykle rośnie. W efekcie część osób odkłada zakup mieszkania, samochodu czy sprzętu, zaś firmy ostrożniej planują inwestycje. Mniejszy popyt może z czasem osłabić presję na wzrost cen, choć skutki decyzji nie są natychmiastowe.
Od rat kredytów po oszczędności: jak decyzje banku centralnego zmieniają codzienne finanse
Najbardziej odczuwam wpływ zmian stóp przy kredytach ze zmiennym oprocentowaniem. Oprocentowanie takich kredytów często składa się ze stałej marży banku i zmiennego wskaźnika rynkowego, na przykład WIBOR-u. Stopa referencyjna i WIBOR to różne wartości, ale są ze sobą powiązane: decyzje RPP mogą zmieniać stawki rynkowe, a te wpływają na wysokość raty zgodnie z harmonogramem aktualizacji określonym w umowie. Z kolei przy kredycie ze stałą stopą rata nie zmienia się w okresie jej obowiązywania. Warunki mogą jednak mieć znaczenie przy zawieraniu kolejnej umowy lub odnowieniu oprocentowania.
Wyższa stopa może również zwiększyć atrakcyjność oszczędzania. Banki często podnoszą wtedy oprocentowanie lokat i kont oszczędnościowych, choć nie muszą robić tego od razu ani w takim samym stopniu jak RPP. Dlatego, oceniając realny zysk, biorę pod uwagę nie tylko oprocentowanie, ale też inflację i 19-procentowy podatek od dochodów kapitałowych. Jeśli ceny rosną szybciej niż oszczędności, ich siła nabywcza nadal spada.
Historia pokazuje, jak zmienne potrafią być warunki gospodarcze. W maju 2020 roku stopa referencyjna spadła do 0,10%, a w 2022 roku — w obliczu narastającej presji inflacyjnej — wzrosła do 6,75%. We wrześniu 2023 roku obniżono ją do 6,00%, a miesiąc później do 5,75%. Kolejny cykl obniżek rozpoczął się w 2025 roku: w maju stopa wynosiła 5,25%, w lipcu 5,00%, we wrześniu 4,75%, w październiku 4,50%, w listopadzie 4,25%, a w grudniu 4,00%. Te zmiany pokazują, że polityka pieniężna reaguje na aktualne dane, zamiast podążać jednym, niezmiennym scenariuszem.
Podnoszenie stopy referencyjnej wiąże się jednak z kosztami. Wyższe raty obciążają budżety kredytobiorców, a droższe finansowanie może opóźniać inwestycje przedsiębiorstw. Ponieważ gwałtowne zacieśnianie polityki pieniężnej grozi nadmiernym osłabieniem gospodarki, RPP musi równoważyć ryzyko utrzymującej się inflacji i spowolnienia. Gdy presja cenowa słabnie, obniżki stóp mogą ułatwić finansowanie i pobudzić wydatki. Jeśli jednak bank centralny obniży stopy zbyt wcześnie, popyt może ponownie wzrosnąć, utrudniając stabilizację cen.
Stopa referencyjna nie obniża cen bezpośrednio i nie działa w oderwaniu od innych czynników. Wpływają na nią również sytuacja na rynku pracy, tempo wzrostu gospodarczego, kurs złotego i warunki za granicą. Traktuję ją jako drogowskaz, który pomaga ocenić koszt kredytu, możliwy zysk z oszczędności oraz kierunek polityki pieniężnej. Oddziałuje na decyzje milionów osób i firm, a jej skuteczność zależy od tego, czy zmiany stóp odpowiadają skali i trwałości inflacji.
Ciekawostka: podwyżka stopy referencyjnej nie musi od razu podnieść raty kredytu ze zmiennym oprocentowaniem — zależy to m.in. od tego, kiedy bank aktualizuje wskaźnik oprocentowania zgodnie z umową.
RPP, WIBOR i mechanizm ustalania oprocentowania
Najważniejsze informacje o RPP, stopie referencyjnej NBP, WIBOR-ze oraz ich wpływie na oprocentowanie kredytów i oszczędności:
- RPP ustala stopy procentowe NBP. Rada Polityki Pieniężnej, działająca przy Narodowym Banku Polskim, podejmuje decyzje podczas cyklicznych, najczęściej comiesięcznych posiedzeń. Analizuje m.in. inflację i jej prognozy, wzrost gospodarczy i PKB, rynek pracy, sytuację na rynku międzybankowym oraz stabilność sektora finansowego. Bierze też pod uwagę perspektywy gospodarcze i sytuację za granicą.
- Stopa referencyjna to narzędzie polityki pieniężnej, a nie oprocentowanie wpisywane bezpośrednio do umowy kredytowej. Określa minimalną cenę operacji otwartego rynku NBP, takich jak transakcje krótkoterminowymi bonami pieniężnymi. Wpływa na koszt pieniądza i warunki rynkowe, ale nie jest równoznaczna z WIBOR-em.
- WIBOR to stawka rynkowa powiązana ze stopami NBP. Odnosi się do rynku międzybankowego, a jej poziom może reagować zarówno na decyzje RPP, jak i na oczekiwania dotyczące przyszłych stóp. Banki uwzględniają WIBOR przy ustalaniu oprocentowania kredytów, dlatego zmiana stopy referencyjnej nie musi od razu ani w tej samej skali wpłynąć na ratę.
- Oprocentowanie kredytu ze zmienną stopą zwykle obejmuje WIBOR i marżę banku. Bank zazwyczaj utrzymuje marżę na stałym poziomie przez okres określony w umowie, natomiast stawka bazowa może się zmieniać. Zgodnie z umową bank aktualizuje oprocentowanie i ratę, np. co trzy lub sześć miesięcy. Podwyżka stóp może więc zwiększyć przyszłe raty, a obniżka — je zmniejszyć. Skala zmiany zależy m.in. od salda kredytu i pozostałego okresu spłaty.
- Kredyt ze stałym oprocentowaniem nie reaguje na bieżące zmiany stóp w okresie obowiązywania stałej stawki. Zmiana stopy referencyjnej lub WIBOR-u nie wpływa wtedy na ratę. Warunki rynkowe mają jednak znaczenie przy zawieraniu umowy oraz po zakończeniu okresu stałego oprocentowania. W przypadku kredytów hipotecznych okres ten może wynosić kilka lat, np. pięć.
- Zmiany stóp oddziałują również na oszczędności i gospodarkę. Wyższe stopy mogą skłonić banki do podniesienia oprocentowania lokat i kont oszczędnościowych, choć nie muszą robić tego od razu ani w pełnym zakresie. Zysk pomniejsza 19-procentowy podatek od odsetek. Podwyżki zwykle zwiększają koszt kredytów, ograniczają popyt i mogą osłabiać presję inflacyjną. Z kolei obniżki mogą pobudzać konsumpcję i inwestycje, ale sprzyjać wzrostowi inflacji.
- Pozostałe stopy NBP pełnią funkcje uzupełniające. Stopa lombardowa określa koszt pożyczek, których NBP udziela bankom pod zastaw papierów wartościowych, a stopa depozytowa — oprocentowanie krótkoterminowych depozytów banków w NBP. Natomiast stopy redyskontowa i dyskontowa dotyczą operacji wekslowych.
- Poziom stóp zmienia się wraz z sytuacją gospodarczą. W 2020 roku RPP obniżyła stopę referencyjną do 0,10%. Następnie, w latach 2021–2022, podnosiła ją, aż osiągnęła 6,75% we wrześniu 2022 roku. W październiku 2023 roku obniżyła stopę do 5,75%. Ponieważ późniejsze wartości podawane w materiałach są rozbieżne, aktualny poziom warto sprawdzić, uwzględniając datę obowiązywania decyzji RPP.
FAQ - Najczęstsze pytania
Co to jest stopa referencyjna NBP i kto ją ustala?Stopa referencyjna to podstawowa stopa procentowa NBP, powiązana z kosztem pieniądza na rynku. Ustala ją Rada Polityki Pieniężnej, analizując m.in. inflację, wzrost gospodarczy i sytuację na rynku pracy.
Jak zmiana stopy referencyjnej może wpłynąć na ratę kredytu ze zmiennym oprocentowaniem?Zmiana stopy NBP może oddziaływać na rynkowy wskaźnik, taki jak WIBOR, który wraz z marżą banku wpływa na oprocentowanie kredytu. Rata może zmienić się dopiero przy aktualizacji oprocentowania przewidzianej w umowie, na przykład co trzy lub sześć miesięcy.
Czy rata kredytu ze stałym oprocentowaniem zmienia się po decyzji RPP?Nie — w okresie obowiązywania stałej stopy bieżące zmiany stóp NBP nie zmieniają raty. Warunki rynkowe mogą mieć znaczenie po zakończeniu tego okresu lub przy zawieraniu nowej umowy.
Jak decyzje RPP wpływają na oprocentowanie lokat i kont oszczędnościowych?Podwyżki stóp mogą skłaniać banki do podnoszenia oprocentowania depozytów, a obniżki — do jego zmniejszania. Banki nie muszą jednak reagować natychmiast ani zmieniać stawek o tyle samo co RPP, dlatego warto sprawdzać warunki konkretnej oferty.
Jaki jest poziom stopy referencyjnej NBP w 2026 roku według artykułu i jak podwyżki stóp mogą ograniczać inflację?Artykuł wskazuje, że w materiałach dotyczących 2026 roku stopa referencyjna wynosi 3,75%. Podwyżki mogą zwiększać koszt kredytów, ograniczać wydatki i inwestycje, a przez osłabienie popytu z czasem zmniejszać presję na wzrost cen.